揭秘孵化器天价顾问费 1800万如何撑起58%营收,与企业孵化服务的深层逻辑
随着“大众创业、万众创新”的深入推进,各类科技企业孵化器、众创空间如雨后春笋般涌现。当孵化器与资本市场深度绑定,尤其是当被孵化企业成功登陆A股时,一笔笔惊人的顾问费便开始浮出水面。某知名孵化器因一笔高达1800万元的A股公司上市顾问费而备受瞩目——这笔费用占其当期收入的比例竟高达58%。天价顾问费的背后,折射出企业孵化管理咨询服务怎样的商业逻辑与行业生态?
事件聚焦:1800万顾问费的来源与占比
据悉,该孵化器为一家专注于早期科技项目投资与孵化的机构。其孵化的某家企业在冲刺A股上市过程中,接受了孵化器提供的“上市全程陪伴式顾问服务”,包括合规梳理、财务规范、路演对接、并购咨询等。上市成功后,企业一次性支付了1800万元顾问费。根据该孵化器公布的财务数据,当期总收入约为3100万元,这意味着这笔单一服务的顾问费贡献了58%的营收。
如此高的收入占比,在咨询行业虽非绝无仅有,却足以引发深思:孵化器的服务价值究竟几何?是“雪中送炭”的专业赋能,还是“锦上添花”的利益捆绑?
企业孵化管理咨询服务的价值链条
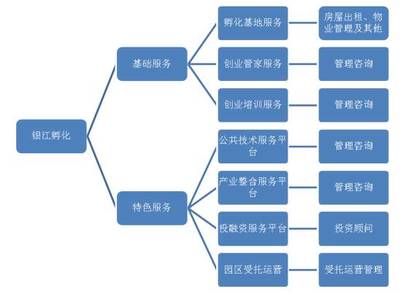
要理解这笔天价顾问费,需要将孵化器的服务链条拆解开来。传统孵化器的核心功能是提供办公空间、基础行政服务和早期融资对接,盈利模式多为租金+少量股权。但随着行业竞争加剧,头部孵化器开始向“深度价值服务商”转型,服务内容扩展至:
- 合规与资本路径规划:从企业初创期就介入股权架构设计、财税规范,为未来IPO扫清障碍。
- 资源嫁接与背靠背支持:利用孵化器自身在产业、资本圈的人脉,帮助企业获取订单、关键人才或下一轮融资。
- 上市辅导与公关支持:协调券商、律所、会计师事务所,甚至参与招股书撰写中的业务描述包装。
- 隐性品牌背书:知名孵化器的“毕业企业”身份本身就是一种信用加分。
对于一家冲刺A股的被孵化企业而言,接受这类服务往往等同于“花钱买确定性”。1800万虽高,但若对标上市后数十亿的市值增长,这笔费用在企业家眼中便显得“物有所值”。
高占比顾问费的双面效应
从孵化器角度看,单笔顾问费占收入58%是一把双刃剑。一方面,它证明了孵化服务的高附加值,打破了“孵化器不赚钱”的魔咒,为行业探索盈利模式提供了范本。但另一方面,高度依赖单一项目收入,意味着财务波动性极大。一旦被孵化企业上市失败或延迟,业绩将急剧下滑。过高的捆绑收费也容易让外界产生“孵化器变相索取股权”或“利益输送”的质疑。
从被孵化企业角度看,支付天价顾问费的前提是信任关系与共生关系。许多孵化器与在孵企业之间本就存在股权纽带(如“持股孵化”),顾问费成为股权收益体外的一种补充变现方式。但如果费用与服务价值不匹配,则可能引发被投企业的反弹,甚至影响行业的公信力。
行业生态与监管边界
在注册制全面推行、IPO节奏常态化的当下,企业孵化管理咨询服务正迎来一波需求高峰。各种“上市陪跑”顾问收费从几十万到数千万不等,标准参差不齐,缺乏统一规范。某些机构甚至拍胸脯承诺“保上市”,这种变相的对赌式服务潜藏着巨大的合规风险。
监管层已经注意到咨询顾问费异常的现象。在部分IPO审核问询中,交易所会追问“报告期内较大的咨询服务费是否合规、是否存在代持或利益安排”。对于孵化器而言,自身运营的规范性同样重要——若其顾问服务包含了明显夸大的业绩资本端“包装”,则有可能触及虚假陈述的法律红线。
从“天价”到“合理”:服务定价的底层逻辑
1800万是不是一个合理的价格?关键在于揭示实际交付了什么、投入了多少资源。一般测算指标有:专业服务团队收费率×投入时间成本(IP计算),以及可采用市场可比客观标准同行费率计算服务。良好的定价应当与成果挂钩(分期支付+上市里程碑奖励)。
1800万,3年培养上市,用百万投入孵化项目到上市,对企业来说提前拿到IPO资格的巨大利益其性价比不言而喻了(上市费用本来就大概3000-5000万人民币+)。时间效率加持IPO便利有推高市值的新退出确定性等等隐形潜力价值收益投资风控服务增值营收项目范围保障。如果服务对市值成立贡献实质可分居彼此需求定位那是应该按协商一致形成就是公司靠专业服务赚钱才是持续健康的。(具体多方要详尽数据齐全会计年度再梳理获利变向比较可取投合披露规则同层次。)
事实上,正规的孵化机构应与高质量企业共成长塑造明确商业模式即:参与投资兑现高额回报替换现金顾问服务全部收费,只有二者严格划分口径与服务产出才能保证可持续博弈公允边界不被利益链条绑架推动资本形成机制的良性创新繁衍保障机制守护支撑注册制健康稳步践行与发展成熟之路任重道远仍存在其他重要披露与观察阶段……而本轮的故事1800万元就是市场上对未来专业与服务敢要敢于切历史巨篇缩影……但真正持续生态商业基石使命:促进中国的孵化器要与其相关的投资业务继续持衍变主流通道做真加快“从实验室到IPO”的核心服务供应商(也许应建立一个投资与服务全链交易的安全港机制强化归类信息加强预期整合治理)。只有真正把商业模式理清、按动态分类分段创新业态价值体系标准规范梳理完备服务信托绑定明确公平合理公开其上市金融改革的新抓手才能使注册制的价值真实成功换取长效共赢创新胜利以最低的痛苦代价配合最科学的伟大制度优越性带来长久稳固光辉的中国资本孵化报国情怀企业勤心启航努力造福民生生不息胜利致富企业自强。
一个孵化器58%收入的顾问费用案例暴露的问题与潜在未来制度调整融合才是上市实践的终点展望形成确定性后续指引才是重要现实方案解题思路安排。
最新产品